Comme le rappelle RTE, une voiture électrique est d’abord une batterie sur roues qui reste immobilisée environ 95 % du temps. Cette disponibilité théorique ouvre une possibilité nouvelle. Le Vehicle-to-Everything (V2X) transforme ainsi potentiellement le véhicule électrique en stationnement en actif énergétique : sa batterie peut alimenter un logement ou un bâtiment (V2H/V2B), un autre véhicule (V2V) ou restituer de l’électricité au réseau : le V2G. En France, la faisabilité technique n’est plus le principal obstacle : une expérimentation EDF-Dreev en Corse a conclu dès 2021 à une mise en œuvre sans complexité technique particulière, RTE a certifié en 2022 des flottes V2G pour le réglage de fréquence, et des offres commerciales existent depuis 2024. En 2026, l’AIE place même la France avec les Pays-Bas et le Royaume-Uni parmi les marchés européens où les conditions nécessaires au V2G sont réunies.
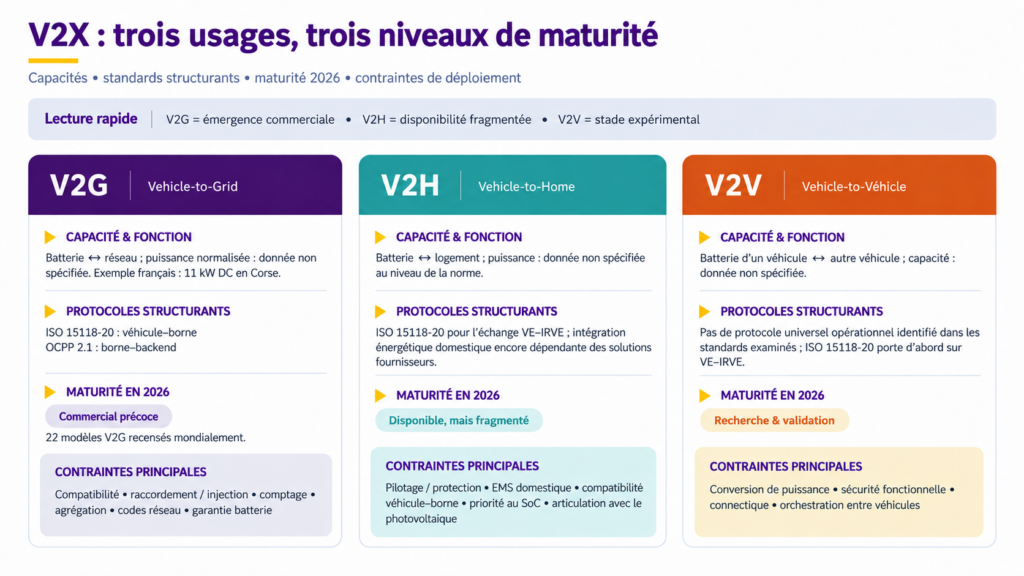
Le déploiement demeure pourtant limité. L’AIE ne recense en 2026 que 22 modèles de véhicules disposant d’une capacité V2G, soit moins de 1,5 % des modèles électriques, et qualifie l’interopérabilité voiture-borne de très faible. La priorité, pour les acteurs des réseaux, n’est donc pas de généraliser le V2G à tout prix : elle consiste à cibler les usages où sa valeur incrémentale dépasse celle du simple pilotage de charge, puis à résoudre trois sujets : interopérabilité, capacité à valoriser les services rendus au réseau électrique (contribution à l’équilibre offre-demande par exemple) et confiance de l’utilisateur.
Le paradoxe est donc moins technologique qu’industriel et économique : comment passer de systèmes techniquement fonctionnels, mais propriétaires et ponctuels, à une flexibilité réplicable et valorisable à l’échelle du système électrique ?
Une technologie certifiée, un marché encore confidentiel
La trajectoire française permet précisément de séparer maturité technique et maturité commerciale. Le démonstrateur EDF SEI–Dreev installé à Ajaccio associait une Nissan Leaf à une borne DC (courant continu) CHAdeMO de 11 kW. Les premières réinjections concluantes ont eu lieu en janvier 2020 et au terme du projet, la CRE constatait que raccordement, installation et réinjection n’avaient pas présenté de difficulté technique particulière. Elle demandait toutefois des expérimentations à plus grande échelle et un cadre économique et réglementaire adapté.
RTE a franchi l’étape suivante en 2022 : non plus démontrer un flux bidirectionnel, mais qualifier des véhicules agrégés pour un service système réel. La plateforme Dreev pilotait des bornes distribuées, garantissait les besoins de mobilité et valorisait leur flexibilité via un agrégateur. Le programme européen EVVE, conduit par EDF, illustre ensuite le passage vers une pré-industrialisation : objectif de 800 bornes V2G en Europe, représentant une centrale virtuelle de 8,36 MW. Plus de 200 bornes étaient déployées début 2026, principalement en France. Surtout, le projet est entré dans une nouvelle phase : après des premiers déploiements reposant largement sur le standard CHAdeMO, EVVE teste désormais des bornes bidirectionnelles DC de 11 kW au standard CCS, interopérables avec plusieurs véhicules de Volkswagen, Stellantis et Iveco. Cette évolution déplace précisément l’enjeu : il ne s’agit plus seulement de démontrer le V2G, mais de prouver qu’il peut fonctionner dans un écosystème automobile et de recharge multi-constructeurs.
Les architectures recouvertes par le terme « V2X » restent cependant très différentes :
Le vrai verrou : des écosystèmes fermés, pas encore une infrastructure ouverte
Sur le papier, les standards essentiels apparaissent désormais. ISO 15118-20, publiée en avril 2022, définit la communication permettant le transfert bidirectionnel entre véhicule et infrastructure de recharge. OCPP 2.1, devenu IEC 63584-210:2025, complète la chaîne entre borne et système de supervision, c’est-à-dire la plateforme logicielle qui permet à l’opérateur de piloter à distance les bornes, de suivre leur état et les sessions de recharge, et de transmettre les consignes de pilotage.z Le règlement européen AFIR (Alternative Fuels Infrastructure Regulation, ou règlement sur le déploiement d’une infrastructure pour carburants alternatifs) fournit en parallèle un cadre au smart charging et à l’évaluation du potentiel de recharge bidirectionnelle par les États membres.
Mais une norme publiée n’équivaut pas à l’interchangeabilité industrielle. L’AIE constate que les implémentations d’ISO 15118-20 diffèrent encore selon les constructeurs et que les tests d’interopérabilité multipartenaires restent en développement. Surtout, les offres commerciales actuelles associent généralement un véhicule donné, une borne donnée et un fournisseur ou agrégateur donné. Mobilize en fournit une illustration : le service exige un véhicule Renault ou Alpine compatible, la PowerBox Verso (indiquée comme seule borne compatible avec l’offre) et un contrat d’électricité Mobilize Power. Au Royaume-Uni, l’offre Power Pack d’Octopus Energy repose actuellement sur une combinaison tout aussi spécifique : une BYD Dolphin, modèle de voiture électrique du constructeur BYD, et une borne bidirectionnelle Zaptec Pro du fabricant norvégien Zaptec.
C’est ici que l’agrégateur devient central : une batterie individuelle est trop petite et trop intermittente pour constituer seule une ressource de marché robuste ; des milliers de véhicules pilotés peuvent former un portefeuille capable d’arbitrer l’énergie, de fournir des services système ou de répondre à une contrainte locale. L’AIE identifie précisément ces trois familles de revenus.
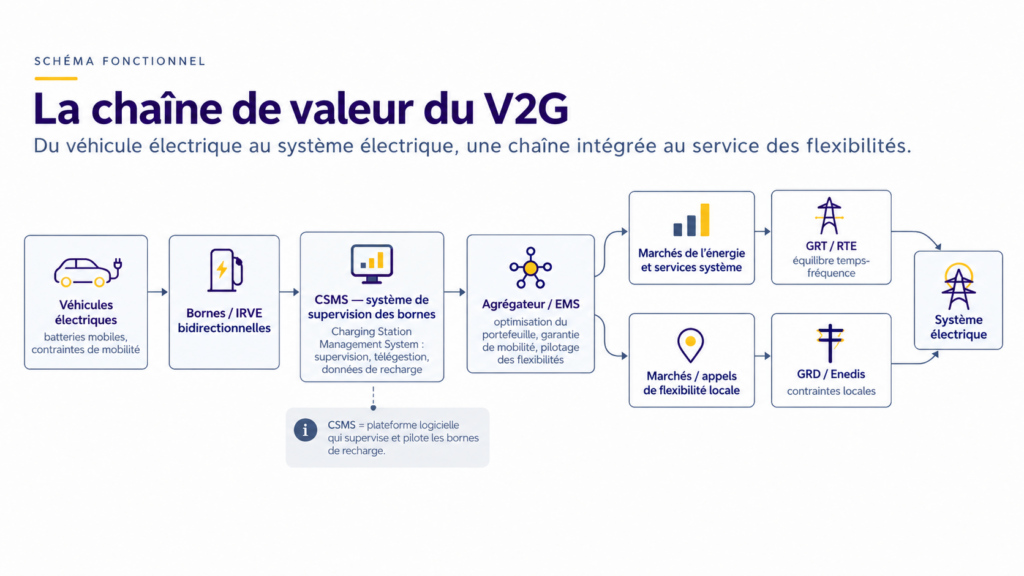
Pour les gestionnaires de réseau, l’enjeu est particulièrement local : Enedis rappelle qu’une flexibilité de distribution n’a de valeur que si l’actif se situe sur la portion effectivement contrainte du réseau. En 2026, son dispositif d’appels au marché comprend ainsi des besoins à la hausse et à la baisse géographiquement identifiés.
Une valeur réelle, mais différenciée
Le premier risque d’analyse consiste à confondre revenu V2G et économie totale d’une offre commerciale. Les « 600 € d’économies annuelles moyennes », permises par la possibilité d’injection sur le réseau, communiquées par Mobilize dans son offre commerciale sont calculées en comparant une offre intégrée au tarif réglementé d’EDF. Le calcul suppose notamment une maison individuelle de 120 m² chauffée à l’électricité, 17 692 kWh de consommation annuelle, 10 000 km parcourus et 14 heures de branchement quotidien. Il ne s’agit donc ni d’un revenu V2G universel ni d’une performance garantie.
La valeur doit être mise en regard du coût de la borne et de son installation, des pertes de conversion, des éventuels coûts de raccordement, de la disponibilité réellement offerte et de l’usure de la batterie. Sur ce dernier point, l’AIE souligne qu’un pilotage approprié peut fortement limiter la dégradation : celle-ci dépend du vieillissement calendaire, de l’état de charge moyen (SoC, State of Charge), de la profondeur des cycles et des conditions thermiques. L’ampleur de la dégradation additionnelle liée au V2G reste toutefois difficile à évaluer précisément selon les usages. Pour rassurer les utilisateurs, les constructeurs doivent donc préciser explicitement dans quelles conditions l’utilisation du V2G reste couverte par la garantie de la batterie.
Surtout, le V1G, c’est-à-dire le pilotage de la recharge sans décharge, capture déjà une fraction importante de la valeur système. Une étude du nord de la France reprise par l’AIE estime une réduction de la pointe en 2040 de 6 % avec du V1G contre 9 % avec du V2G. À l’échelle française, Enedis estime que la généralisation du pilotage de la recharge pourrait réduire la pointe d’environ 10 GW. Le supplément de flexibilité apporté par le V2G est donc réel, mais il doit justifier des équipements, une complexité contractuelle et des cycles supplémentaires.
Cela conduit à une segmentation plus robuste que l’approche « V2G partout ». Les flottes revenant à heure fixe au dépôt présentent des disponibilités prévisibles et mutualisent l’infrastructure : elles sont naturellement adaptées au V2B/V2G. Dans le résidentiel, V2H/V2G devient surtout pertinent avec une longue durée de branchement, une forte variabilité des prix ou une valeur locale élevée. Enfin, le V2G destiné aux marchés système n’atteint sa pleine valeur qu’à travers une agrégation suffisamment importante et diversifiée.
Où en sont nos voisins ?
Au-delà du cas français, le développement du V2X suit des trajectoires très différentes en Europe. Parmi les marchés étudiés, le Royaume-Uni et les Pays-Bas figurent parmi les plus avancés dans le passage des démonstrateurs aux usages commerciaux, tandis que l’Allemagne cherche à accélérer après un démarrage plus lent. La Norvège offre enfin un contrepoint intéressant : un parc automobile très électrifié ne suffit pas, à lui seul, à faire émerger un marché du V2G.
Aux Pays-Bas, Utrecht montre l’intérêt d’une logique territoriale. Depuis 2025, 50 Renault 5 d’autopartage et 50 bornes bidirectionnelles participent au dispositif Utrecht Energized, avec un objectif de 500 véhicules. Dans une ville où 35 % des toitures sont équipées de photovoltaïque, le dispositif articule mobilité partagée, surplus solaire et contraintes réseau locales.
Au Royaume-Uni, le soutien public a cherché à créer un marché. Le gouvernement britannique a attribué près de 30 M£ à 21 projets V2G dès 2018 pour tester à la fois la technologie et les modèles commerciaux. En 2025, Octopus et BYD ont annoncé un package V2G intégrant véhicule, borne et tarif ; le produit illustre à la fois la sortie du démonstrateur et la persistance d’une forte intégration propriétaire.
En Allemagne, la réglementation a longtemps pesé directement sur l’économie du stockage roulant. Le Bundestag a supprimé fin 2025 une double facturation de frais réseau qui pénalisait l’électricité temporairement stockée puis réinjectée. Volkswagen et Elli prévoient en conséquence une offre intégrée V2G pour particuliers à partir du quatrième trimestre 2026, associant véhicule, application, tarif, compteur intelligent, wallbox et installation.
La Norvège fournit enfin un contrepoint utile. Elle comptait 945 185 voitures particulières électriques fin 2025, soit environ un tiers de son parc particulier. Pourtant, cette diffusion massive du véhicule électrique ne s’est pas encore traduite par un marché V2G commercial comparable à ceux de la France, des Pays-Bas ou du Royaume-Uni. La technologie n’y est pas absente : Trondheim a notamment expérimenté dès 2021-2022 des bornes bidirectionnelles permettant à des véhicules d’autopartage de restituer de l’électricité à des bâtiments ou au réseau local, tandis que d’autres projets, comme NeX2G à Gardermoen, ont testé le pilotage de véhicules stationnés. Le cas norvégien montre ainsi qu’un parc électrique massif et des démonstrateurs techniques ne suffisent pas, à eux seuls, à faire émerger des offres V2G commercialement accessibles.
Les conditions du décollage et les recommandations opérationnelles
L’étude de la situation en France et en Europe nous permet d’identifier 3 conditions au développement du V2X :
La première condition est une interopérabilité démontrée, et non seulement normative. Tout cahier des charges V2X devrait distinguer conformité déclarée et interopérabilité testée ISO 15118-20 pour les échanges entre le véhicule et l’infrastructure de recharge (IRVE), OCPP 2.1 (Open Charge Point Protocol) pour les échanges entre la borne et son système de supervision, compatibilités croisées documentées entre véhicules et bornes, API (interfaces de programmation) ouvertes pour permettre les échanges entre logiciels, exigences de cybersécurité, réversibilité du CSMS (Charging Station Management System, la plateforme logicielle de supervision et de pilotage des bornes) et règles de gestion des données. Les opérateurs réseau ont intérêt à faire de ces critères une condition de leurs pilotes et achats, afin d’éviter de créer de nouveaux silos technologiques.
La deuxième condition est un modèle économique construit pour chaque usage et chaque localisation. La rentabilité d’un projet V2G dépend d’abord de la quantité de flexibilité réellement disponible : combien d’heures les véhicules restent-ils branchés, quelle part de leur batterie peut être mobilisée sans compromettre les déplacements, et à quelle puissance peuvent-ils charger ou restituer de l’électricité ? Ces paramètres déterminent directement le volume d’énergie et la puissance que le projet peut valoriser. Il faut ensuite les mettre en regard des coûts supplémentaires liés au V2G (borne bidirectionnelle, installation et éventuel raccordement au réseau) ainsi que des pertes d’énergie lors des cycles de charge-décharge et des contraintes éventuelles liées à la garantie de la batterie. Enfin, le projet n’a de valeur économique que s’il peut effectivement accéder à des mécanismes de rémunération.
Ces revenus peuvent provenir de plusieurs sources distinctes. Le V2G peut d’abord tirer parti des variations du prix de l’électricité, en rechargeant lorsque celle-ci est moins chère et en restituant de l’énergie lorsqu’elle vaut davantage. Les batteries peuvent également être agrégées pour fournir à RTE des services contribuant à l’équilibre du système électrique national, par exemple certaines réserves permettant d’ajuster rapidement production et consommation. Elles peuvent enfin apporter une flexibilité locale à un gestionnaire de réseau de distribution, comme Enedis, lorsqu’une réduction ou une augmentation temporaire de la puissance permet de soulager une contrainte sur une zone précise du réseau. Ces différentes sources de revenus peuvent parfois être combinées, mais pas systématiquement : le business case doit donc vérifier leur compatibilité et leur disponibilité réelle, plutôt que d’additionner des revenus théoriques.
***
Le V2X ne remplacera donc ni le renforcement des réseaux ni les autres flexibilités. Il ajoute une ressource distribuée dont la valeur dépend fortement du lieu, du moment et du profil de mobilité. Le scénario le plus crédible n’est pas celui où chaque voiture devient quotidiennement une centrale électrique, mais celui où une fraction ciblée du parc fournit le bon service, au bon endroit et pendant la bonne fenêtre temporelle. La question technique — une voiture peut-elle soutenir le réseau ? — est largement résolue. La question industrielle est désormais d’organiser un système ouvert dans lequel ce service peut être acheté, mesuré et rémunéré à son juste coût.